KSeF od 1 stycznia 2027: obowiązek dla najmniejszych firm, kary od 2028 i checklista na ostatnie 3 miesiące
Jeśli Wasza firma wystawia kilka faktur miesięcznie i do tej pory spokojnie robiła to poza KSeF, ten spokój kończy się 31 grudnia. Od 1 stycznia 2027 limit 10 tys. zł przestaje działać i każda faktura dla innej firmy musi powstać w KSeF. Dobra wiadomość: kary za błędy w KSeF przesunięto na 1 stycznia 2028, więc jest czas na porządki. Tylko lepiej zrobić je teraz niż 2 stycznia, z klientem na telefonie i fakturą, której nie da się wystawić. Zostały niecałe trzy miesiące i to wystarczy, żeby przejść na KSeF bez nerwów.
Opublikowano
Udostępnij
Co dokładnie zmienia się 1 stycznia 2027 (stan na październik 2026)
Krótkie przypomnienie harmonogramu. Od 1 lutego 2026 wszyscy podatnicy VAT odbierają faktury przez KSeF, a najwięksi także je w nim wystawiają. Od 1 kwietnia 2026 obowiązek wystawiania objął pozostałe firmy. Wyjątek zostawiono tylko dla najmniejszych i właśnie ten wyjątek wygasa z końcem roku.
Co trzeba wiedzieć o 1 stycznia 2027:
Kończy się limit 10 tys. zł. Każda faktura dla innej firmy musi powstać w KSeF, niezależnie od tego, ile faktur wystawiacie w miesiącu.
Faktura z szablonu w Wordzie albo z papierowego bloczka przestaje być prawidłową fakturą między firmami. Wyjątkiem są tryby offline i awaryjny, ale takie faktury też trzeba potem dosłać do KSeF.
Czytaj dalej
Inne artykuły, które mogą Was zainteresować.
Następny krok
Macie własny stack do przejrzenia?
Bezpłatny audyt mapuje Waszą sytuację w jedną rozmowę. Wychodzicie z listą procesów do automatyzacji, wyceną i szacunkiem oszczędności.
Kończy się okres przejściowy dla tokenów. Obecne przepisy pozwalają na nie do 31 grudnia 2026, potem programy i integracje łączą się z KSeF tylko certyfikatem KSeF.
Kary za błędy w stosowaniu KSeF w styczniu nie ruszają. Przesunięto je na 1 stycznia 2028, więc 2027 to rok na dopracowanie procesu, a nie na start bez przygotowania.
Harmonogram był już kilka razy przesuwany, dlatego przed każdą decyzją sprawdźcie aktualne komunikaty na ksef.podatki.gov.pl.
Kogo to dotyczy
Przede wszystkim firm, które w 2026 korzystały z limitu, czyli takich, u których sprzedaż udokumentowana fakturami nie przekraczała 10 tys. zł brutto w miesiącu. To zwykle jednoosobowe działalności, drobne usługi, wynajem, firmy prowadzone obok etatu.
Zwolnienie z VAT nie zwalnia z KSeF. Jeśli wystawiacie faktury innym firmom, od stycznia robicie to w KSeF, nawet bez VAT na fakturze.
Uwaga na limit przekroczony w trakcie roku
Jeśli w którymś miesiącu 2026 Wasza sprzedaż fakturowa przekroczyła 10 tys. zł brutto, obowiązek już Was objął. Według stanowiska Ministerstwa Finansów działa od faktury, którą przekroczyliście limit, i nie znika w kolejnych miesiącach, nawet gdy sprzedaż spadnie. Łatwo to przeoczyć, zwłaszcza gdy jeden większy klient trafił się raz w roku. Jeśli to Wasz przypadek, nie czekajcie do stycznia, tylko porozmawiajcie z księgową jeszcze w tym tygodniu.
A jeśli sprzedajecie tylko osobom prywatnym?
Faktury dla konsumentów nie muszą trafiać do KSeF. Możecie je tam wystawiać dobrowolnie, ale nie musicie. Pamiętajcie jednak, że faktury kosztowe od Waszych dostawców i tak przychodzą przez KSeF, więc dostęp do systemu przyda się każdemu.
Jakie kary przewidują przepisy i od kiedy
Kary opisuje art. 106ni ustawy o VAT i zaczną obowiązywać od 1 stycznia 2028. Od tego dnia naczelnik urzędu skarbowego może nałożyć karę:
do 100% kwoty VAT z faktury, która powinna powstać w KSeF, a została wystawiona poza nim,
do 18,7% kwoty należności ogółem, jeśli na fakturze nie ma VAT, na przykład u firm zwolnionych z VAT,
za faktury z trybu offline lub awaryjnego, których nie dosłano do KSeF w terminie.
Słowo „do” ma znaczenie. To górna granica, a urząd bierze pod uwagę okoliczności. Dla skali: przy fakturze na 12 300 zł brutto górna granica to 2 300 zł za jeden dokument. Przy kilkunastu takich fakturach w roku robi się z tego realna kwota.
Kary od 2028. Co to oznacza w praktyce?
16 września 2026 Ministerstwo Finansów zapowiedziało przesunięcie kar z 1 stycznia 2027 na 1 stycznia 2028 w nowelizacji ustawy o VAT (projekt UD477). W 2027 za błędy w KSeF nie będzie kar pieniężnych. Formalnie zmiana zadziała po publikacji nowelizacji w Dzienniku Ustaw, która ma nastąpić jeszcze przed końcem roku, dlatego w grudniu warto zerknąć na ksef.podatki.gov.pl.
Przesunięto kary, a nie sam obowiązek. Od 1 stycznia faktura dla firmy wystawiona poza KSeF nie będzie prawidłowa, a Wasz klient może jej nie zaksięgować, bo jego księgowość szuka faktur w KSeF. Skarbówka zapowiada też, że w 2027 będzie przypominać o KSeF i sprawdzać firmy, które go omijają. Rok bez kar to czas na porządki, a nie powód, żeby je odkładać. Opóźniona płatność od klienta zaboli szybciej niż jakakolwiek kara.
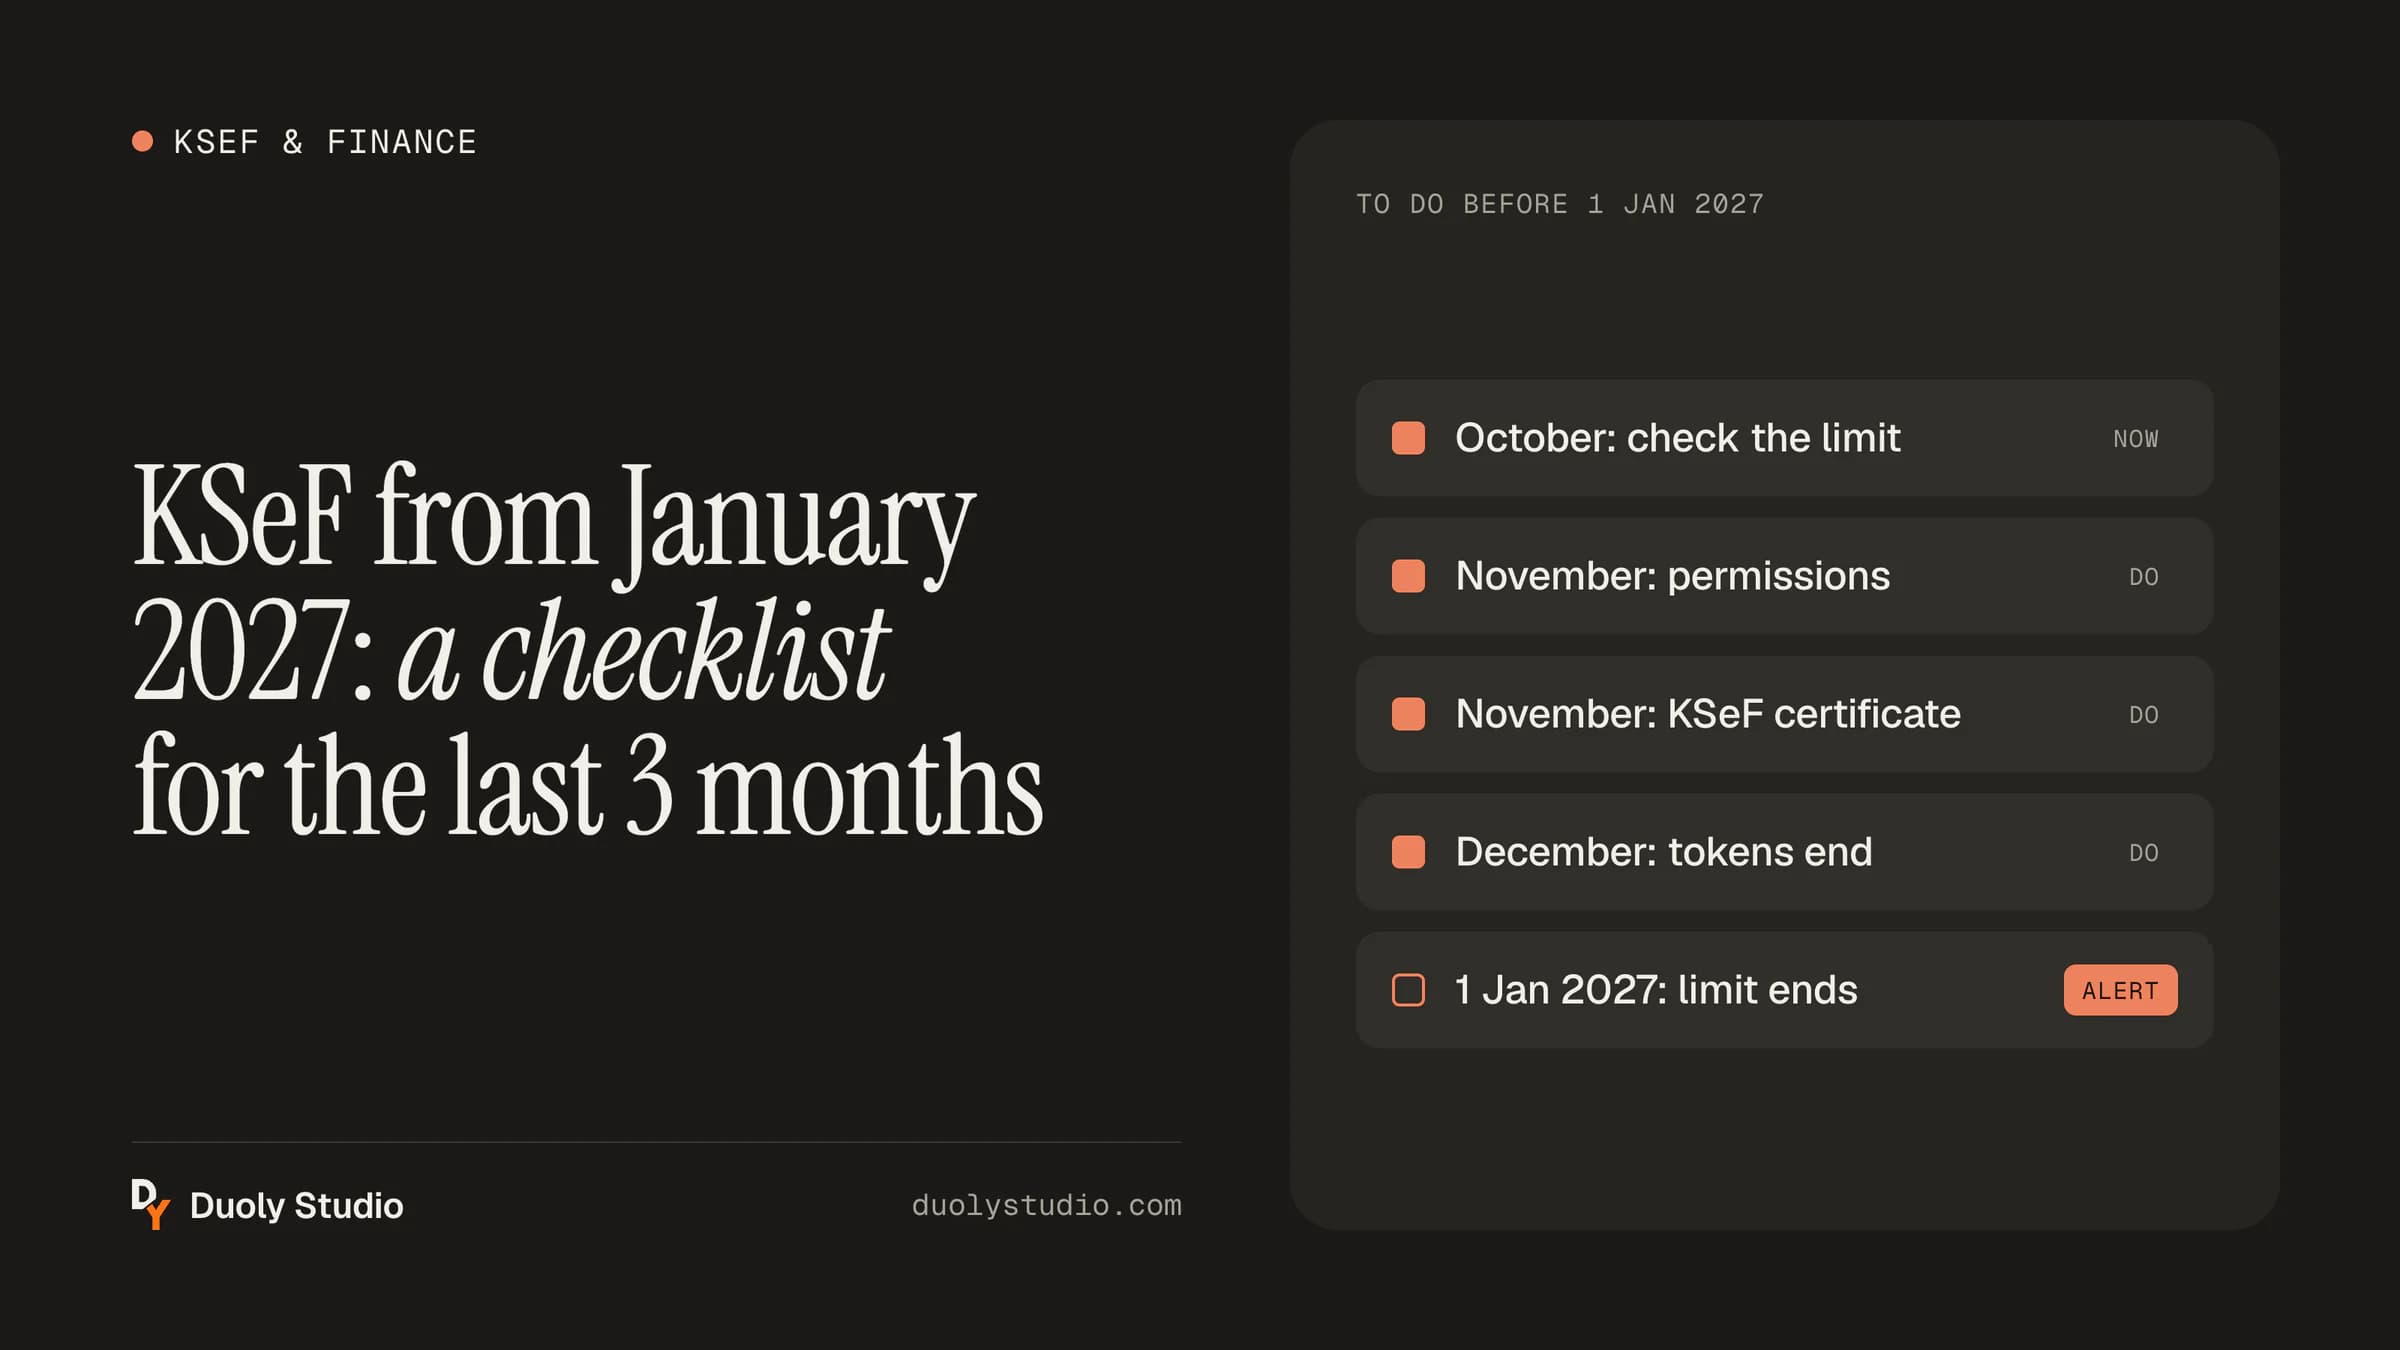
Checklista na ostatnie 3 miesiące
Kary przesunięto na 2028, więc jest czas na porządki. Tylko lepiej zrobić je teraz niż 2 stycznia. Dlatego podzieliliśmy checklistę na miesiące, żeby nie zostawiać wszystkiego na grudzień. Jeśli czytacie to później, zróbcie po prostu wszystko po kolei.
Październik: sprawdźcie, gdzie jesteście
Policzcie sprzedaż fakturową w każdym miesiącu 2026. Jeśli któryś przekroczył 10 tys. zł brutto, obowiązek już Was dotyczy.
Spiszcie wszystkie miejsca, w których powstają faktury: program, szablon w Wordzie, sklep internetowy, system zleceń, bloczek w samochodzie.
Sprawdźcie, czy Wasz program do faktur ma moduł KSeF i czy jest w cenie abonamentu. Przy kilku fakturach miesięcznie wystarczy bezpłatna Aplikacja Podatnika KSeF.
Zapytajcie biuro rachunkowe, jak chce dostawać dokumenty od stycznia i czy ma już dostęp do Waszych faktur w KSeF.
Listopad: uprawnienia i pierwsza faktura
Zalogujcie się do KSeF profilem zaufanym, e-dowodem lub podpisem kwalifikowanym i sprawdźcie, czy wszystko działa.
W spółce ustalcie, kto zarządza uprawnieniami w KSeF. Bez tej osoby nikt nie nada dostępu księgowej ani pracownikom.
Nadajcie uprawnienia biuru rachunkowemu i osobom, które wystawiają faktury. Tylko te, które są naprawdę potrzebne.
Wygenerujcie certyfikat KSeF. Od stycznia będzie potrzebny do łączenia programów z KSeF i do kodów QR na fakturach offline.
Wystawcie pierwszą prawdziwą fakturę w KSeF jeszcze w listopadzie. Dobrowolnie można to robić już teraz, a lepiej nauczyć się na spokojnie niż 2 stycznia z klientem na telefonie.
Grudzień: ostatnie szlify
Przestawcie programy i integracje z tokenu na certyfikat KSeF, jeśli łączą się z systemem automatycznie.
Usuńcie stare szablony faktur z Worda i Excela, żeby nikt z przyzwyczajenia nie wystawił faktury poza KSeF.
Ustalcie, kto dosyła faktury wystawione podczas awarii. Fakturę z trybu offline24 trzeba przesłać do KSeF najpóźniej następnego dnia roboczego.
Dajcie znać stałym klientom, że od stycznia faktury będą w KSeF, a PDF dostaną jako podgląd z kodem QR.
Po pierwszej fakturze w nowym roku sprawdźcie, czy dostała numer KSeF. To najprostszy test, że wszystko działa.
Pułapki, które widzimy najczęściej
„Mam mało faktur, więc mnie to nie dotyczy”. Od stycznia dotyczy każdej firmy, która wystawia faktury innym firmom.
„Kar nie ma do 2028, więc nie ma pośpiechu”. Obowiązek zaczyna się 1 stycznia 2027, a faktura dla firmy wystawiona poza KSeF od tego dnia nie jest prawidłowa, z karą czy bez.
Limit przekroczony w marcu czy czerwcu, o którym nikt nie wiedział. Wszystkie późniejsze faktury wystawione poza KSeF są wtedy wystawione nieprawidłowo.
Faktury z kilku źródeł naraz: część w programie, część w sklepie, część ręcznie. Każde źródło trzeba przestawić osobno.
Uprawnienia nadane na konto jednej osoby, która akurat jest na urlopie albo odchodzi z firmy.
Zostawienie wszystkiego na ostatnie dni grudnia, kiedy biura rachunkowe zamykają rok i nie mają czasu na pytania.
Kiedy wystarczy program, a kiedy warto pomyśleć o automatyzacji
Dla firmy z kilkoma fakturami w miesiącu odpowiedź jest prosta. Aplikacja Podatnika albo niedrogi program z modułem KSeF w zupełności wystarczy i nie ma sensu budować żadnej integracji.
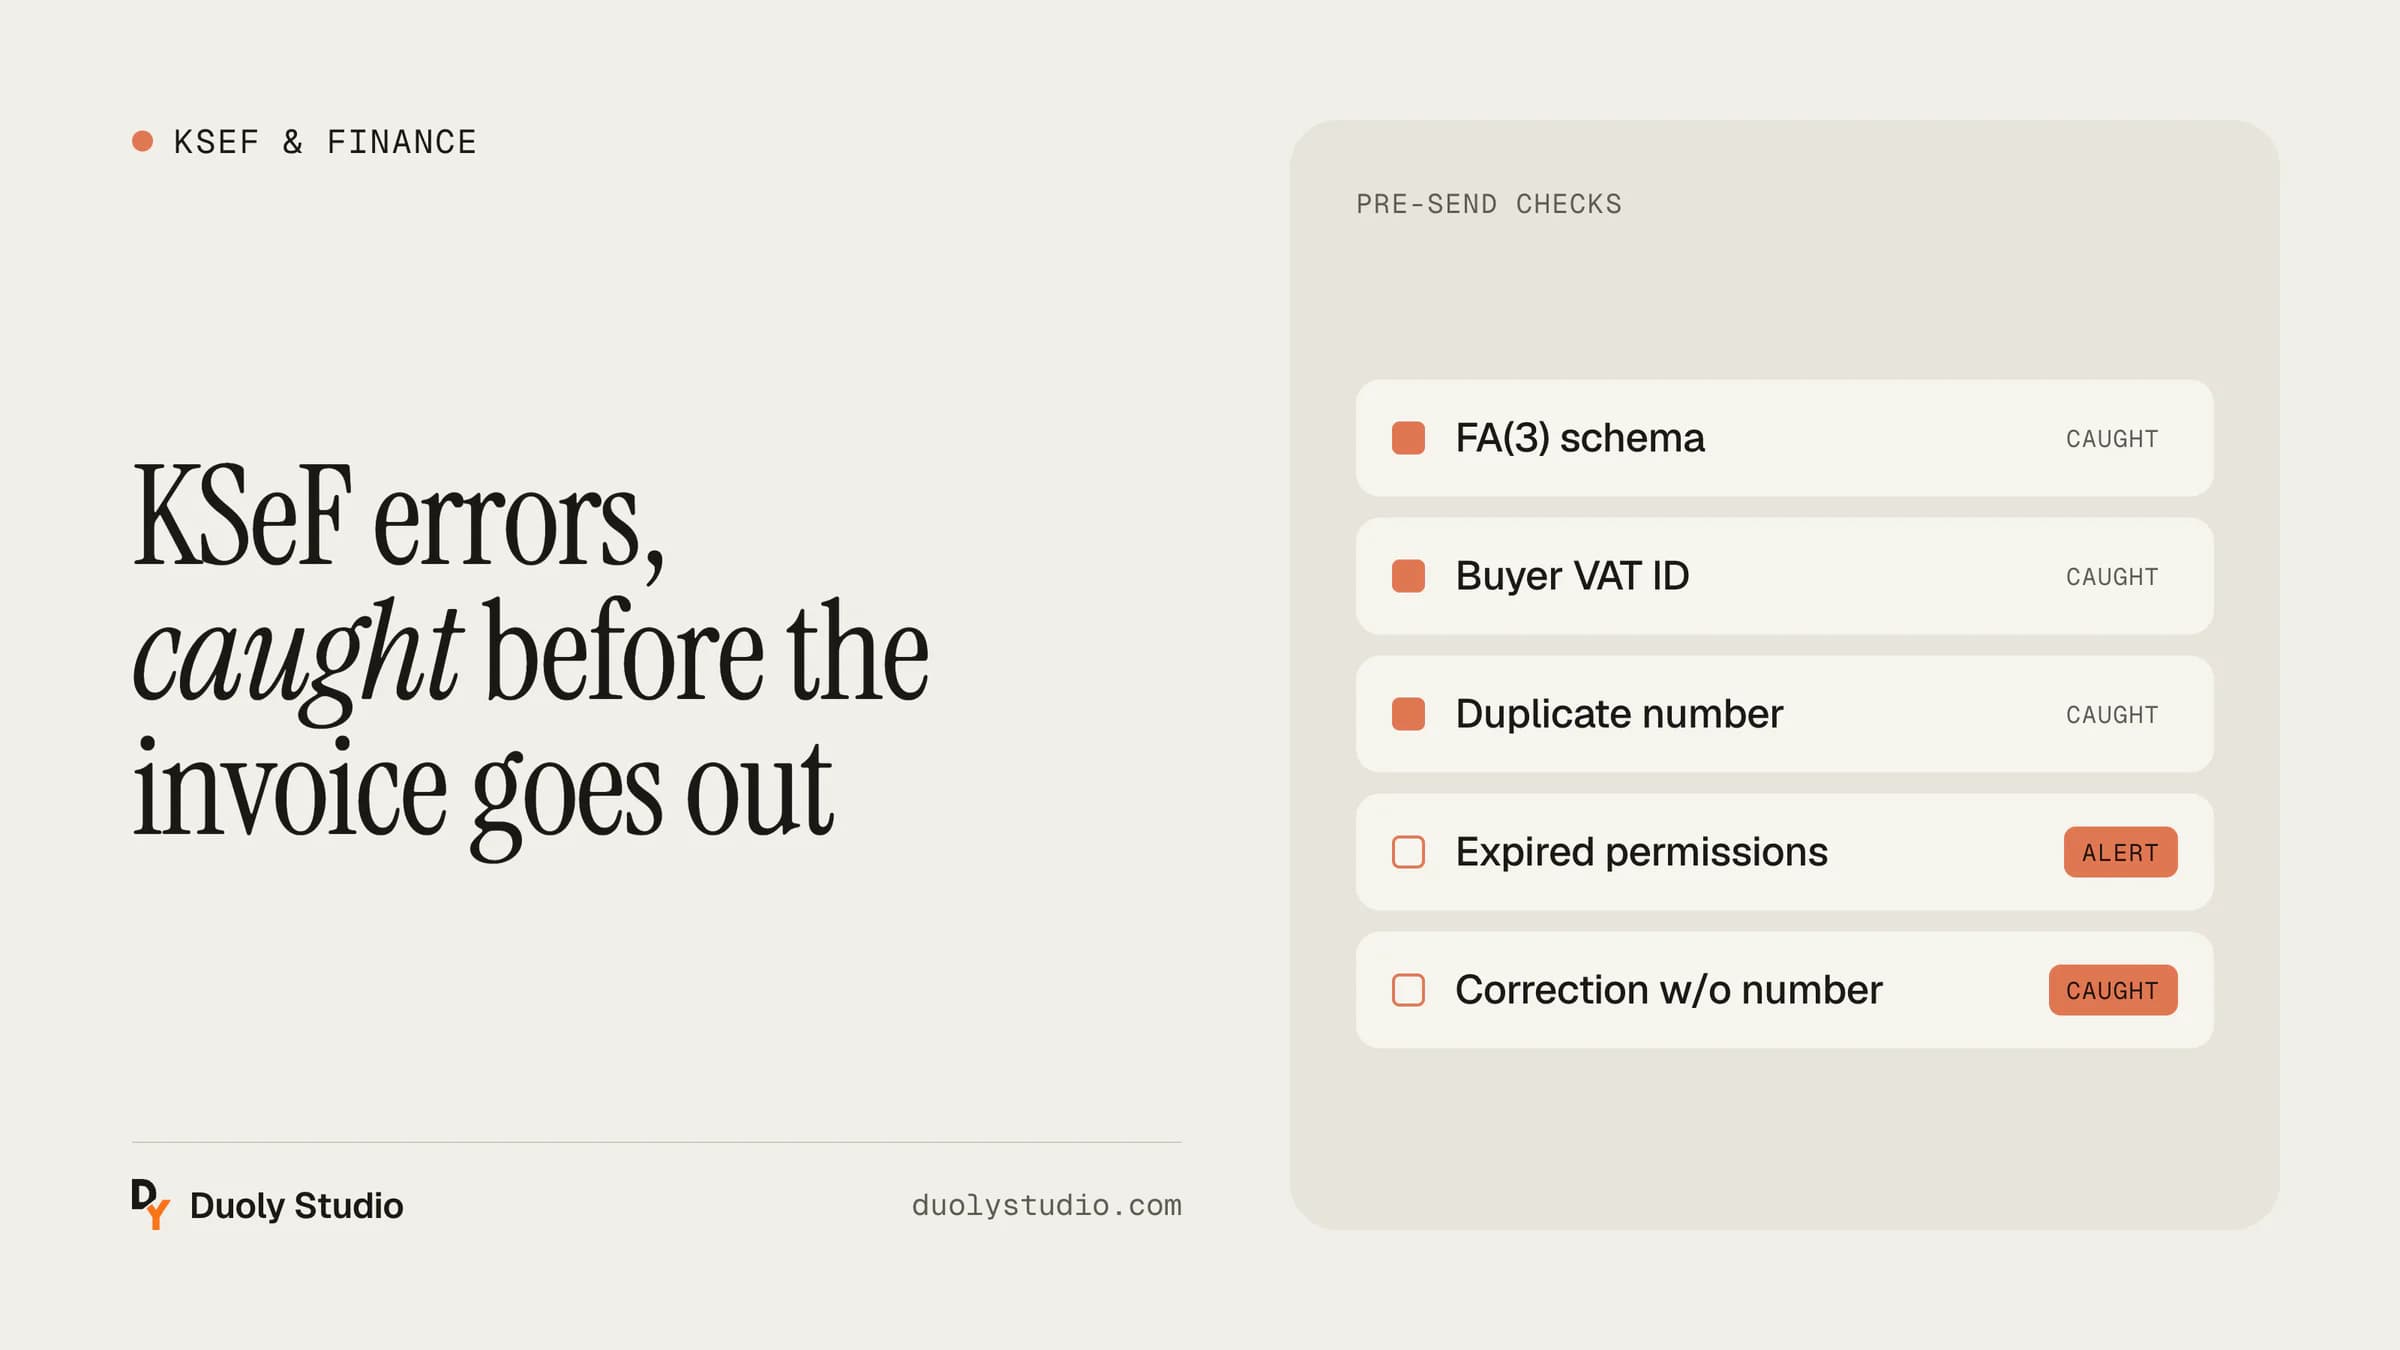
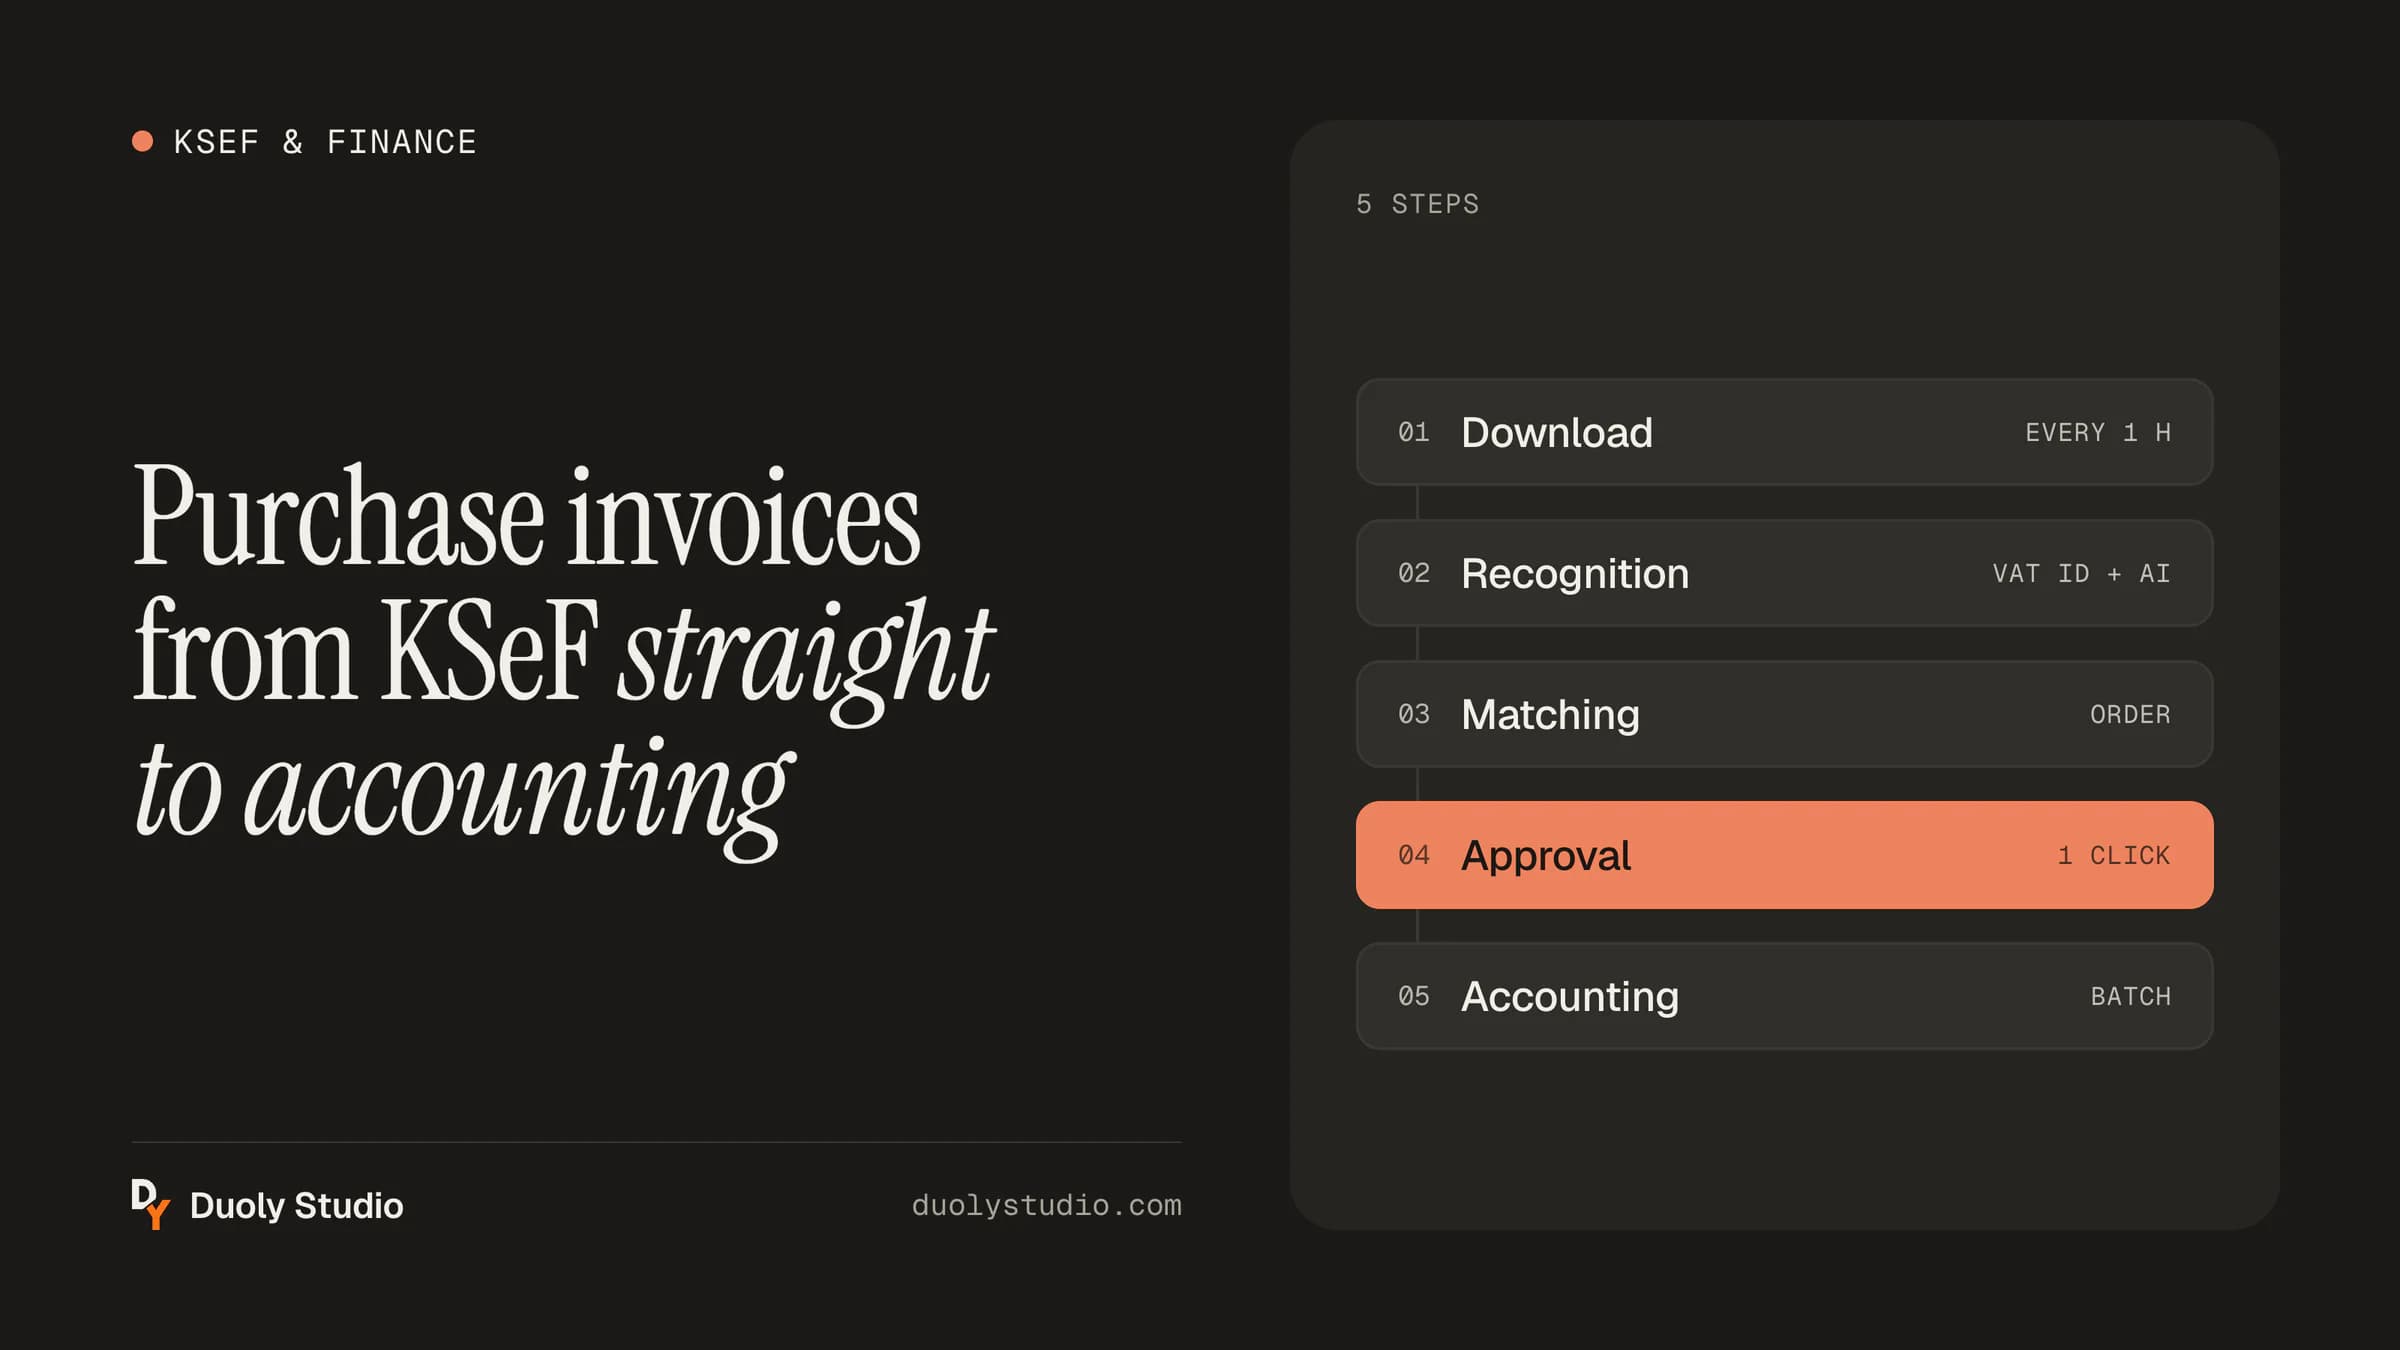
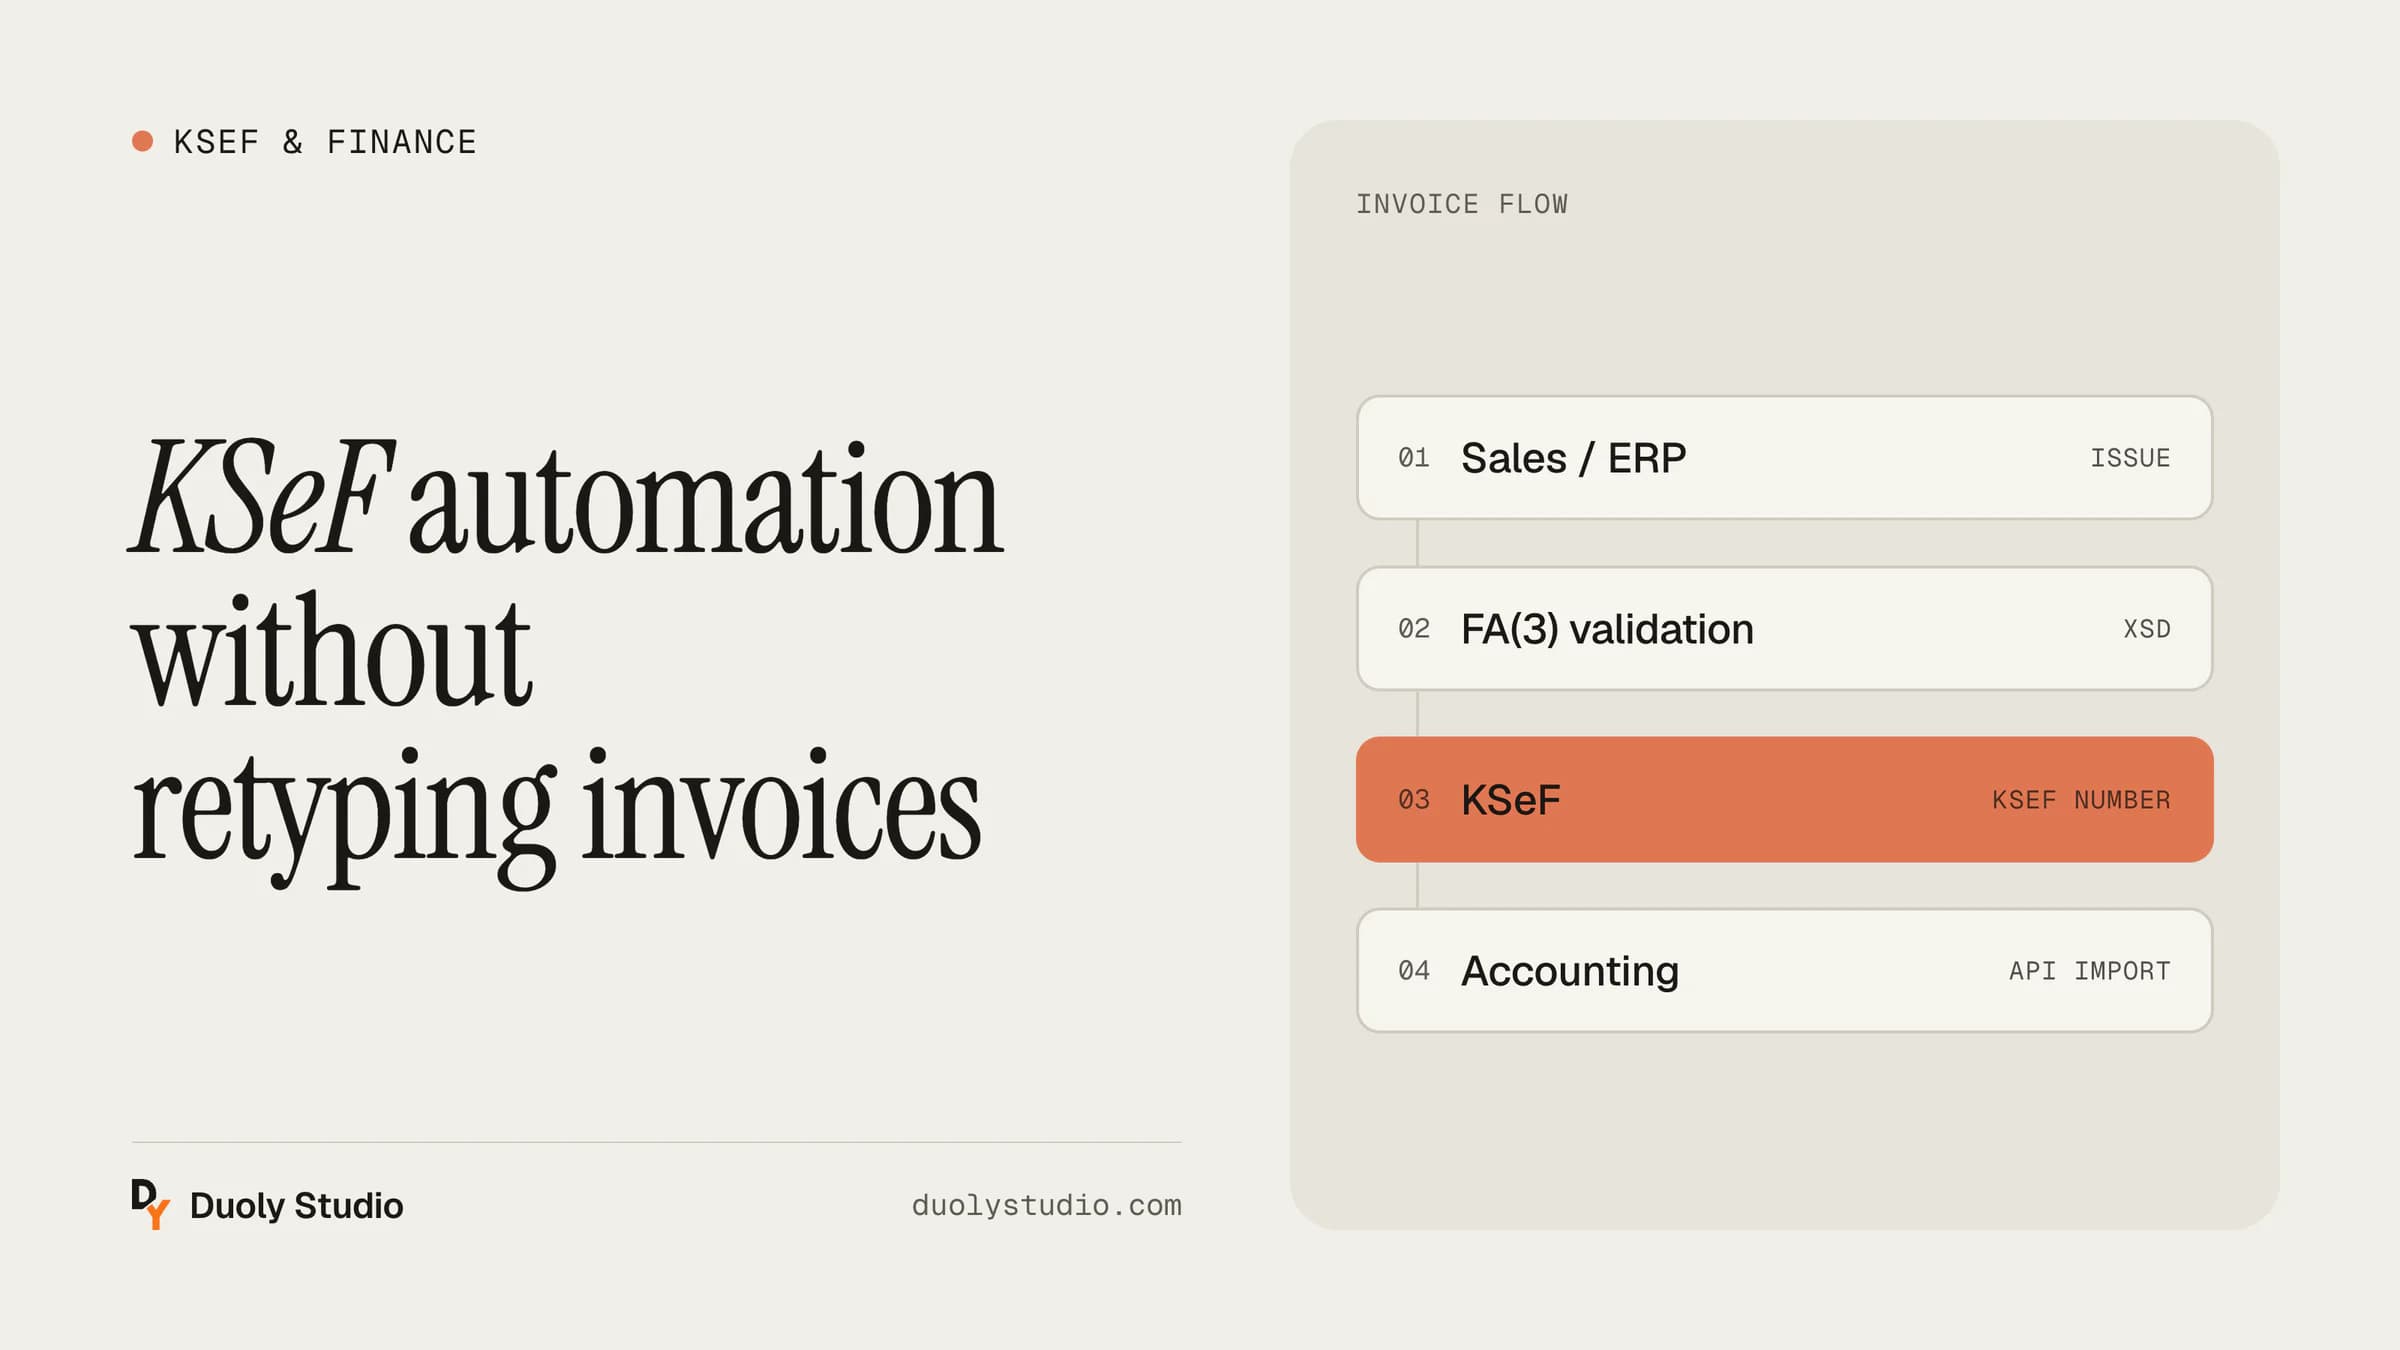
Inaczej jest, gdy faktury powstają w kilku miejscach albo sprzedaż rośnie. Wtedy ręczne przeklikiwanie każdej faktury szybko zjada godziny, a łatwo też o odrzucenia przez drobne błędy w danych. Więcej o tym piszemy w przewodniku po automatyzacji KSeF, w tekście o pobieraniu faktur kosztowych prosto do księgowości i w zestawieniu najczęstszych błędów, przez które faktury wracają.
Najczęstsze pytania
Czy firma zwolniona z VAT też musi wystawiać faktury w KSeF?
Tak. Jeśli wystawiacie faktury innym firmom, od 1 stycznia 2027 robicie to w KSeF. Na takiej fakturze po prostu nie ma VAT.
Czy faktury dla osób prywatnych muszą być w KSeF?
Nie. Faktury dla konsumentów możecie wystawiać poza KSeF. Możecie też wystawiać je w KSeF dobrowolnie, jeśli tak Wam wygodniej.
Co zrobić, gdy KSeF nie działa?
Wystawiacie fakturę w trybie offline lub awaryjnym i dosyłacie ją do KSeF, gdy system wróci. Przy trybie offline24 termin to następny dzień roboczy. Przy awarii ogłoszonej przez Ministerstwo Finansów macie 7 dni roboczych od jej zakończenia. Faktura offline musi mieć kody QR, a do jednego z nich potrzebny jest certyfikat KSeF.
Od kiedy obowiązują kary za błędy w KSeF?
Od 1 stycznia 2028. Ministerstwo Finansów przesunęło je o rok, z 1 stycznia 2027. Sam obowiązek wystawiania faktur w KSeF dla najmniejszych firm zaczyna się jednak 1 stycznia 2027, więc przygotowania warto skończyć jeszcze w tym roku.
Ile kosztuje przejście na KSeF?
Aplikacja Podatnika KSeF jest bezpłatna. Abonament programu do faktur z modułem KSeF to zwykle kilkanaście do kilkudziesięciu złotych miesięcznie. Jeśli faktury powstają w kilku systemach i nie wiecie, od czego zacząć, na bezpłatnym audycie pokażemy, co wystarczy przestawić w programie, a co warto zautomatyzować.