KSeF ab 1. Januar 2027: Pflicht für die kleinsten Unternehmen, Strafen ab 2028 und eine Checkliste für die letzten 3 Monate
Wenn Ihr Unternehmen ein paar Rechnungen im Monat ausstellt und das bisher ganz entspannt außerhalb von KSeF, dem polnischen nationalen E-Rechnungssystem, erledigt hat, ist damit am 31. Dezember Schluss. Ab dem 1. Januar 2027 gilt die Grenze von 10.000 PLN nicht mehr, und jede Rechnung an ein anderes Unternehmen muss in KSeF entstehen. Die gute Nachricht: Die Strafen für Fehler in KSeF wurden auf den 1. Januar 2028 verschoben, es bleibt also Zeit zum Aufräumen. Nur besser jetzt als am 2. Januar, mit einem Kunden am Telefon und einer Rechnung, die sich nicht ausstellen lässt. Es bleiben weniger als drei Monate, und das reicht für einen entspannten Umstieg.
Veröffentlicht
Teilen
Was sich am 1. Januar 2027 genau ändert (Stand: Oktober 2026)
Kurz zur Erinnerung der Zeitplan. Seit dem 1. Februar 2026 empfangen alle Mehrwertsteuerpflichtigen Rechnungen über KSeF, die größten Unternehmen stellen sie dort auch aus. Seit dem 1. April 2026 gilt die Pflicht zur Ausstellung für alle übrigen Unternehmen. Nur die kleinsten bekamen eine Ausnahme, und genau diese Ausnahme läuft zum Jahresende aus.
Was Sie über den 1. Januar 2027 wissen sollten:
Die Grenze von 10.000 PLN entfällt. Jede Rechnung an ein anderes Unternehmen muss in KSeF entstehen, egal wie wenige Rechnungen Sie im Monat ausstellen.
Weiterlesen
Weitere Artikel, die Sie interessieren könnten.
Nächster Schritt
Eigenen Stack zu prüfen?
Das kostenlose Audit kartiert Ihre Situation in einem Gespräch. Sie gehen mit einer Liste automatisierbarer Prozesse, einem Angebot und einer Einsparungsschätzung heraus.
Eine Rechnung aus einer Word-Vorlage oder einem Rechnungsblock auf Papier ist zwischen Unternehmen keine gültige Rechnung mehr. Ausnahmen sind der Offline- und der Notfallmodus, aber auch diese Rechnungen müssen später an KSeF übermittelt werden.
Die Übergangszeit für Tokens endet. Die aktuellen Vorschriften erlauben sie bis zum 31. Dezember 2026, danach verbinden sich Programme und Integrationen nur noch mit einem KSeF-Zertifikat.
Strafen für Fehler bei der Nutzung von KSeF greifen im Januar noch nicht. Sie wurden auf den 1. Januar 2028 verschoben, 2027 ist also ein Jahr zum Feinschliff des Prozesses und keine Ausrede für einen unvorbereiteten Start.
Der Zeitplan wurde bereits mehrmals verschoben. Prüfen Sie deshalb vor jeder Entscheidung die aktuellen Mitteilungen auf ksef.podatki.gov.pl.
Wen es betrifft
Vor allem Unternehmen, die 2026 die Grenze genutzt haben, deren mit Rechnungen dokumentierter Umsatz also 10.000 PLN brutto im Monat nicht überschritten hat. Das sind meist Einzelunternehmer, kleine Dienstleister, Vermieter und Menschen mit einem Gewerbe neben dem Hauptjob.
Eine Befreiung von der Mehrwertsteuer befreit nicht von KSeF. Wenn Sie anderen Unternehmen Rechnungen stellen, tun Sie das ab Januar in KSeF, auch ohne Mehrwertsteuer auf der Rechnung.
Vorsicht bei einer im Laufe des Jahres überschrittenen Grenze
Wenn Ihr Rechnungsumsatz in einem Monat des Jahres 2026 über 10.000 PLN brutto lag, gilt die Pflicht für Sie bereits. Nach Auffassung des Finanzministeriums beginnt sie mit der Rechnung, mit der die Grenze überschritten wurde, und entfällt in den Folgemonaten nicht wieder, auch wenn der Umsatz sinkt. Das wird leicht übersehen, besonders wenn ein größerer Kunde nur einmal im Jahr dazukam. Wenn das auf Sie zutrifft, warten Sie nicht bis Januar und sprechen Sie noch diese Woche mit Ihrer Buchhaltung.
Und wenn Sie nur an Privatpersonen verkaufen?
Rechnungen an Verbraucher müssen nicht über KSeF laufen. Sie können sie dort freiwillig ausstellen, müssen es aber nicht. Bedenken Sie aber, dass Eingangsrechnungen Ihrer Lieferanten ohnehin über KSeF kommen. Ein Zugang zum System ist also für alle nützlich.
Welche Strafen das Gesetz vorsieht und ab wann
Die Strafen regelt Art. 106ni des polnischen Umsatzsteuergesetzes, und sie gelten ab dem 1. Januar 2028. Ab diesem Tag kann der Leiter des Finanzamts eine Strafe verhängen:
bis zu 100% der Mehrwertsteuer aus einer Rechnung, die in KSeF hätte entstehen müssen, aber außerhalb ausgestellt wurde,
bis zu 18,7% des Gesamtbetrags, wenn auf der Rechnung keine Mehrwertsteuer ausgewiesen ist, zum Beispiel bei steuerbefreiten Unternehmen,
für Rechnungen aus dem Offline- oder Notfallmodus, die nicht fristgerecht an KSeF übermittelt wurden.
Das „bis zu“ ist wichtig. Es ist die Obergrenze, und das Finanzamt berücksichtigt die Umstände. Zur Einordnung: Bei einer Rechnung über 12.300 PLN brutto liegt die Obergrenze bei 2.300 PLN für ein einziges Dokument. Bei einem guten Dutzend solcher Rechnungen im Jahr wird daraus ein spürbarer Betrag.
Strafen ab 2028. Was bedeutet das in der Praxis?
Am 16. September 2026 kündigte das Finanzministerium an, die Strafen vom 1. Januar 2027 auf den 1. Januar 2028 zu verschieben, und zwar mit einer Novelle des Umsatzsteuergesetzes (Entwurf UD477). 2027 gibt es für Fehler in KSeF keine Geldstrafen. Formal greift die Änderung mit der Veröffentlichung der Novelle im Gesetzblatt, die noch vor Jahresende geplant ist. Ein Blick auf ksef.podatki.gov.pl im Dezember lohnt sich deshalb.
Verschoben wurden die Strafen, nicht die Pflicht selbst. Ab dem 1. Januar ist eine außerhalb von KSeF ausgestellte Rechnung an ein Unternehmen nicht gültig, und Ihr Kunde verbucht sie womöglich nicht, weil seine Buchhaltung Rechnungen in KSeF sucht. Die Steuerverwaltung kündigt außerdem an, 2027 an KSeF zu erinnern und Unternehmen zu prüfen, die das System umgehen. Ein Jahr ohne Strafen ist Zeit zum Aufräumen, kein Grund, es aufzuschieben. Eine verspätete Zahlung vom Kunden tut schneller weh als jede Strafe.
Checkliste für die letzten 3 Monate
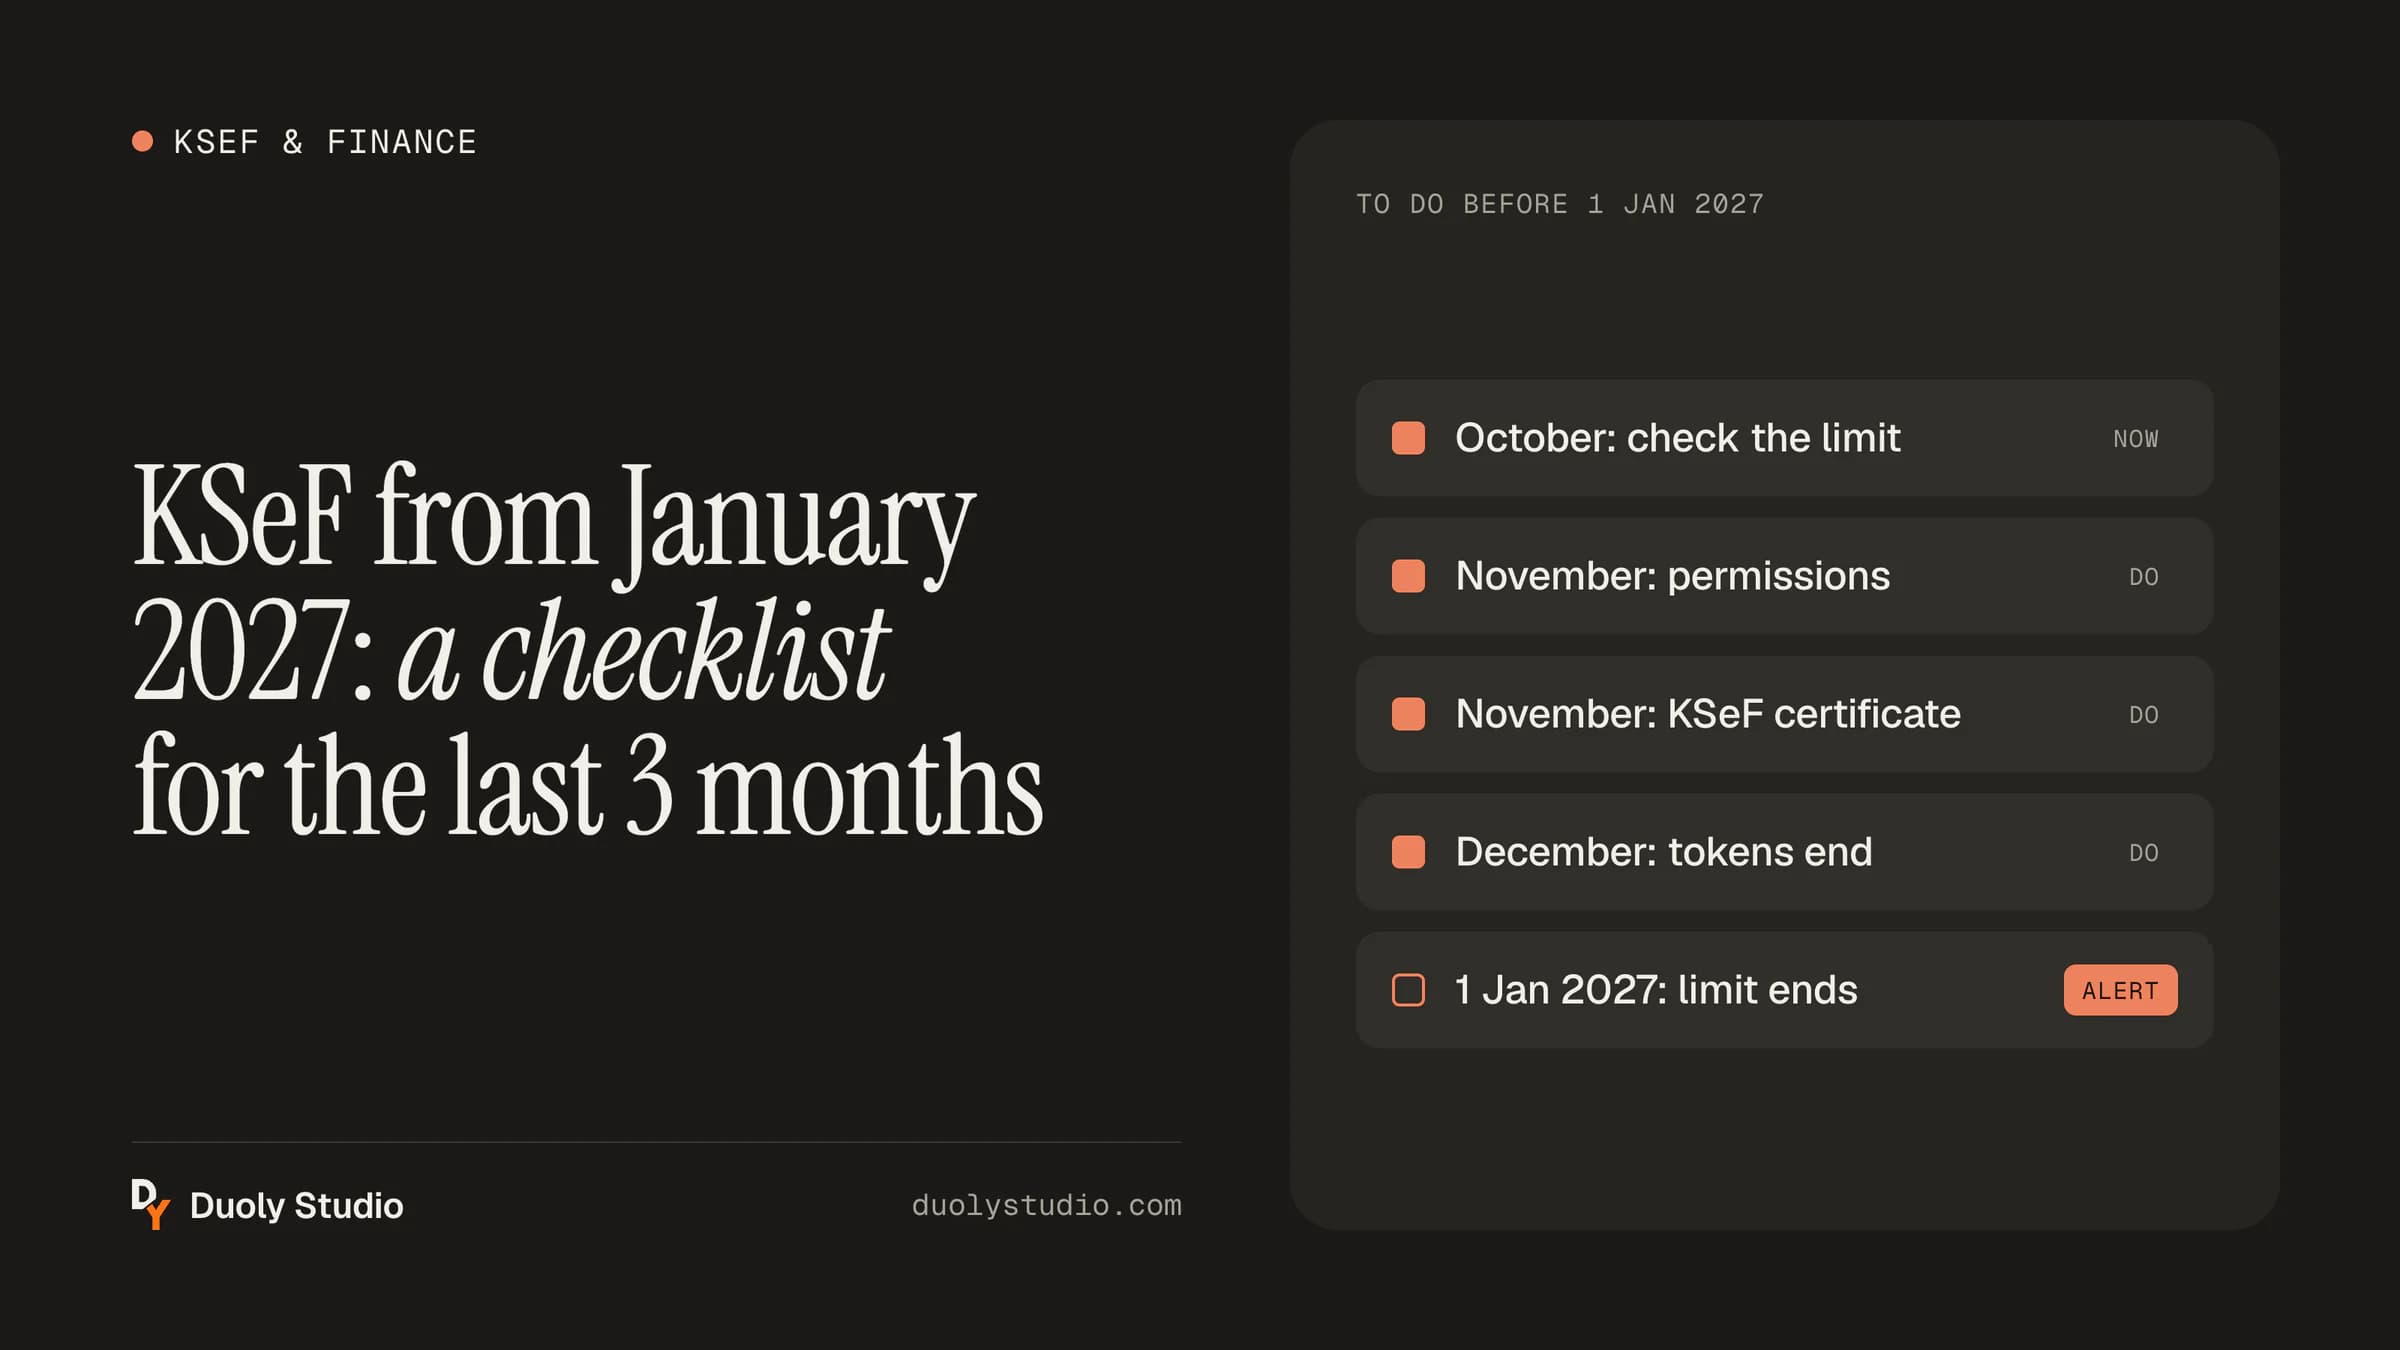
Die Strafen wurden auf 2028 verschoben, es bleibt also Zeit zum Aufräumen. Nur besser jetzt als am 2. Januar. Deshalb haben wir die Checkliste nach Monaten aufgeteilt, damit nicht alles im Dezember landet. Wenn Sie das später lesen, arbeiten Sie einfach alles der Reihe nach ab.
Oktober: Bestandsaufnahme
Rechnen Sie Ihren Rechnungsumsatz für jeden Monat des Jahres 2026 zusammen. Lag ein Monat über 10.000 PLN brutto, gilt die Pflicht für Sie bereits.
Listen Sie alle Stellen auf, an denen Rechnungen entstehen: Rechnungsprogramm, Word-Vorlage, Onlineshop, Auftragssystem, Rechnungsblock im Auto.
Prüfen Sie, ob Ihr Rechnungsprogramm ein KSeF-Modul hat und ob es im Abo enthalten ist. Bei wenigen Rechnungen im Monat reicht die kostenlose KSeF-Steuerzahler-Anwendung.
Fragen Sie Ihr Steuerbüro, wie es ab Januar Unterlagen erhalten möchte und ob es bereits Zugriff auf Ihre Rechnungen in KSeF hat.
November: Berechtigungen und die erste Rechnung
Melden Sie sich mit vertrauenswürdigem Profil, elektronischem Personalausweis oder qualifizierter Signatur bei KSeF an und prüfen Sie, ob alles funktioniert.
Legen Sie in einer Gesellschaft fest, wer die Berechtigungen in KSeF verwaltet. Ohne diese Person kann niemand der Buchhaltung oder den Mitarbeitenden Zugriff geben.
Vergeben Sie Berechtigungen an Ihr Steuerbüro und an die Personen, die Rechnungen ausstellen. Nur die, die wirklich gebraucht werden.
Erzeugen Sie ein KSeF-Zertifikat. Ab Januar brauchen Sie es, um Programme mit KSeF zu verbinden und für die QR-Codes auf Offline-Rechnungen.
Stellen Sie noch im November Ihre erste echte Rechnung in KSeF aus. Freiwillig geht das schon jetzt, und es ist besser, in Ruhe zu lernen als am 2. Januar mit einem Kunden am Telefon.
Dezember: der letzte Schliff
Stellen Sie Programme und Integrationen vom Token auf das KSeF-Zertifikat um, wenn sie sich automatisch mit dem System verbinden.
Löschen Sie alte Rechnungsvorlagen in Word und Excel, damit niemand aus Gewohnheit eine Rechnung außerhalb von KSeF ausstellt.
Legen Sie fest, wer während eines Ausfalls ausgestellte Rechnungen nachreicht. Eine Rechnung aus dem Modus offline24 muss spätestens am nächsten Werktag an KSeF gehen.
Informieren Sie Ihre Stammkunden, dass ihre Rechnungen ab Januar in KSeF liegen und das PDF nur noch eine Ansicht mit QR-Code ist.
Prüfen Sie nach der ersten Rechnung im neuen Jahr, ob sie eine KSeF-Nummer erhalten hat. Das ist der einfachste Test, dass alles funktioniert.
Die Fallen, die wir am häufigsten sehen
„Ich habe kaum Rechnungen, das betrifft mich nicht.“ Ab Januar betrifft es jedes Unternehmen, das anderen Unternehmen Rechnungen stellt.
„Bis 2028 gibt es keine Strafen, also keine Eile.“ Die Pflicht beginnt am 1. Januar 2027, und ab diesem Tag ist eine außerhalb von KSeF ausgestellte Rechnung an ein Unternehmen nicht gültig, mit oder ohne Strafe.
Eine im März oder Juni überschrittene Grenze, die niemand bemerkt hat. Alle späteren Rechnungen außerhalb von KSeF sind dann falsch ausgestellt.
Rechnungen aus mehreren Quellen gleichzeitig: einige im Programm, einige im Shop, einige von Hand. Jede Quelle muss einzeln umgestellt werden.
Berechtigungen auf dem Konto einer einzigen Person, die gerade im Urlaub ist oder das Unternehmen verlässt.
Alles auf die letzten Dezembertage schieben, wenn Steuerbüros den Jahresabschluss machen und keine Zeit für Fragen haben.
Wann ein Programm reicht und wann sich Automatisierung lohnt
Für ein Unternehmen mit ein paar Rechnungen im Monat ist die Antwort einfach. Die Steuerzahler-Anwendung oder ein günstiges Rechnungsprogramm mit KSeF-Modul reicht völlig aus, eine Integration lohnt sich nicht.
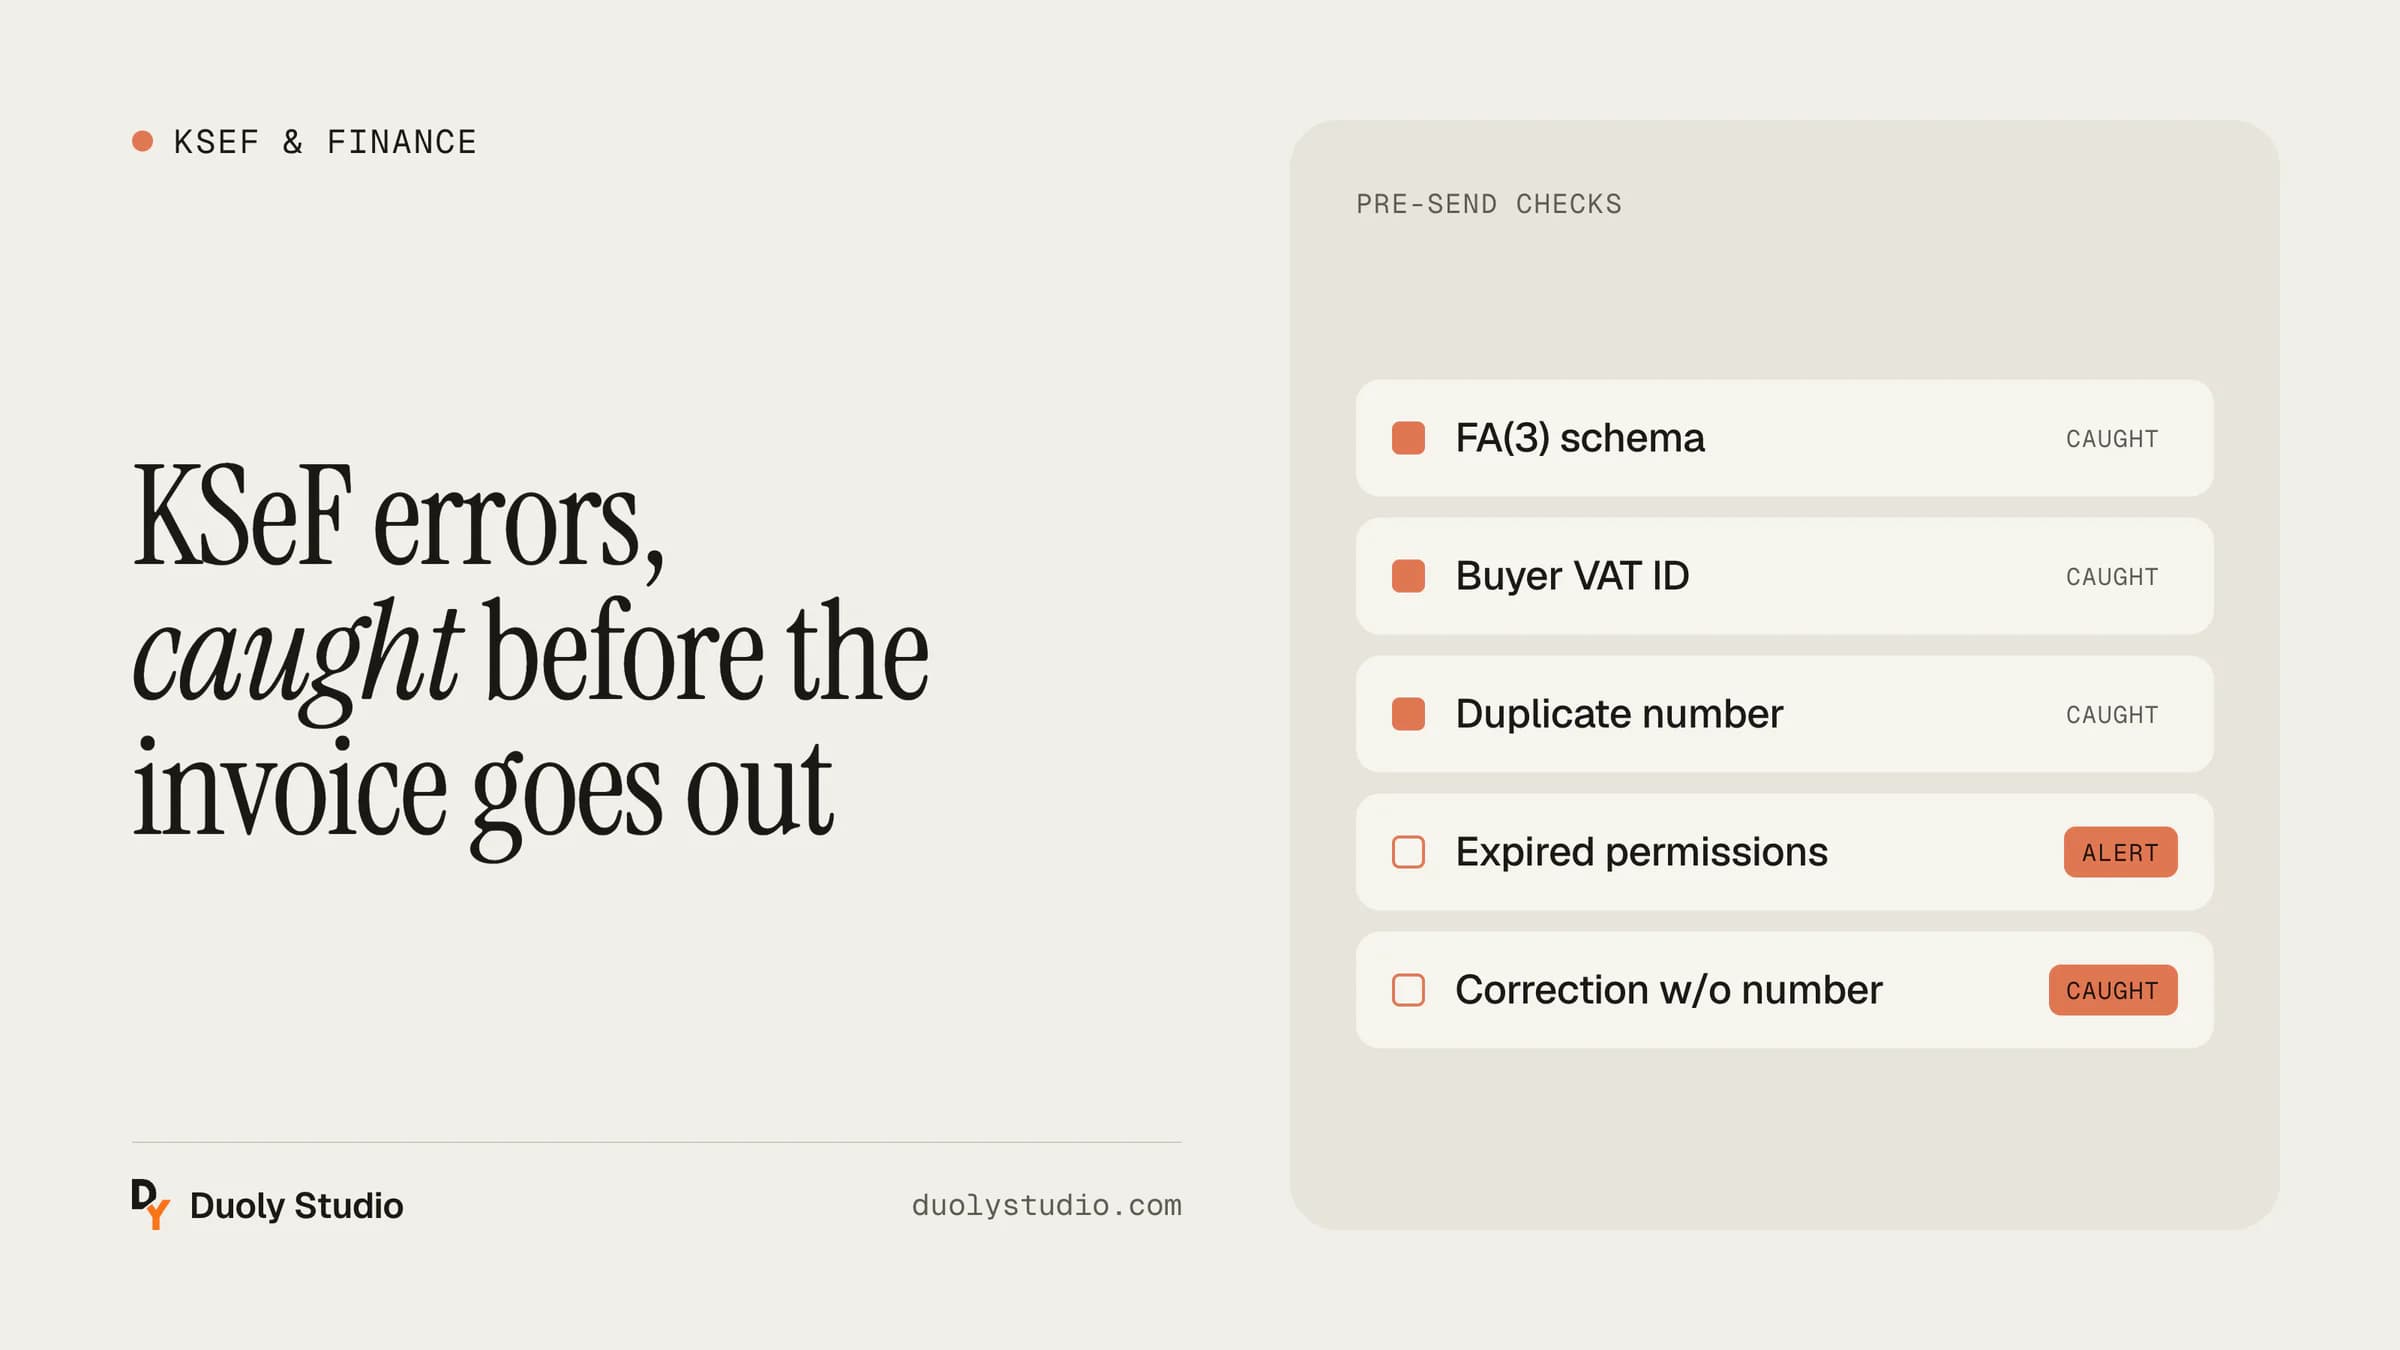
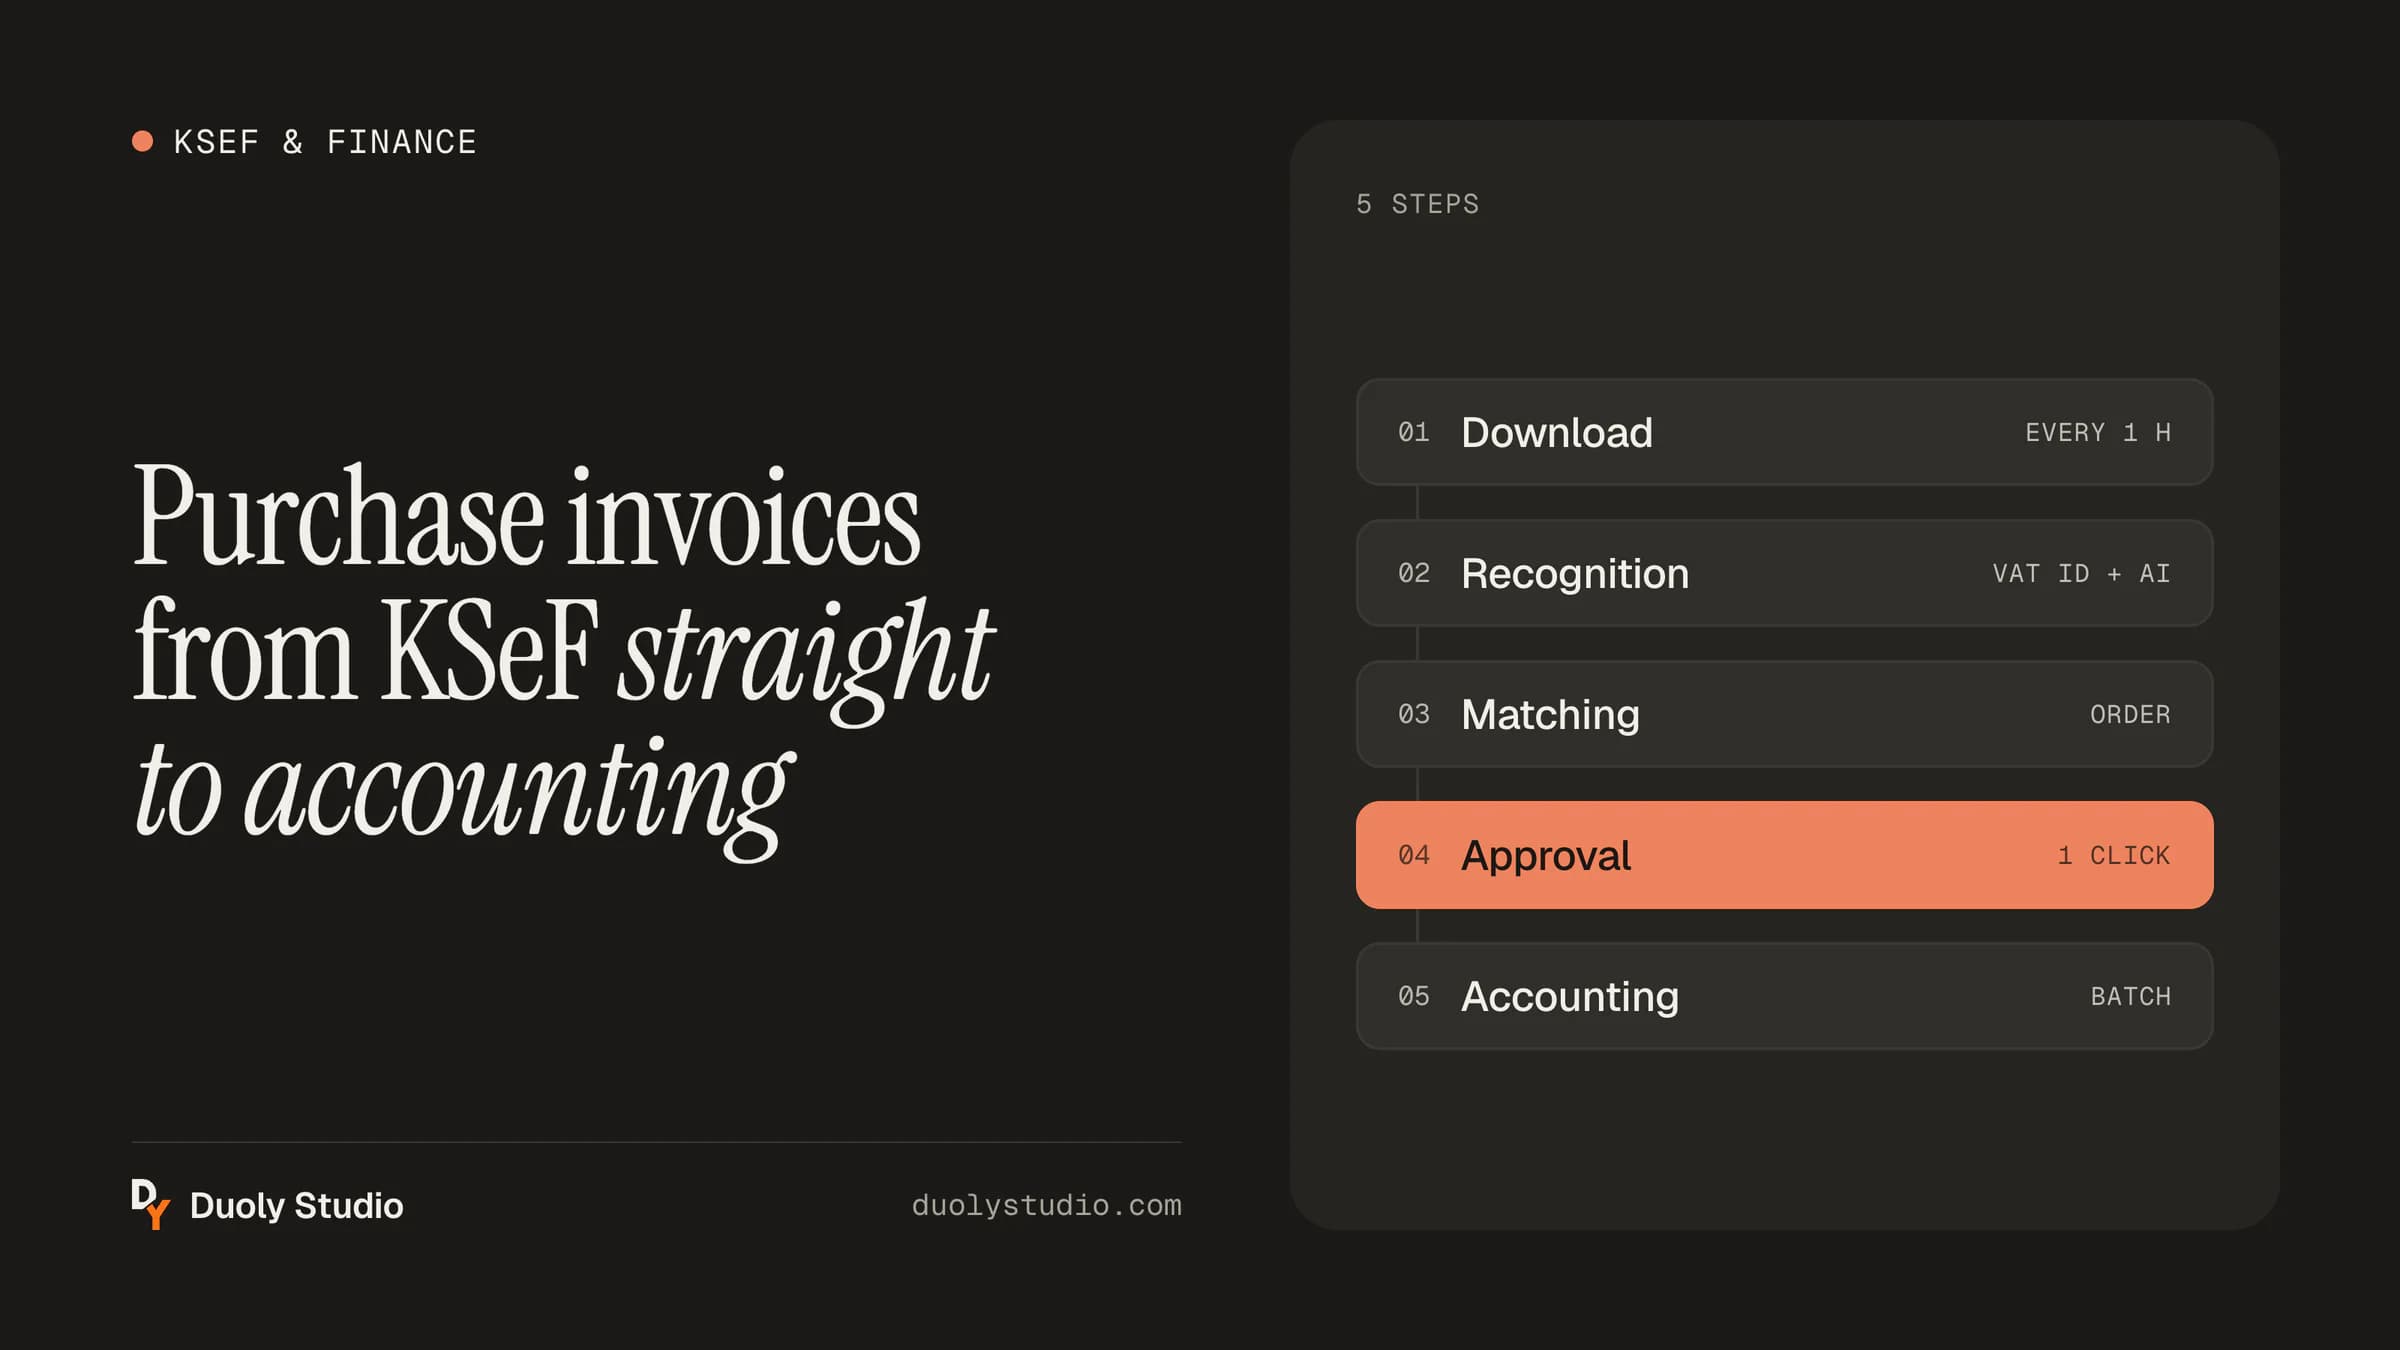
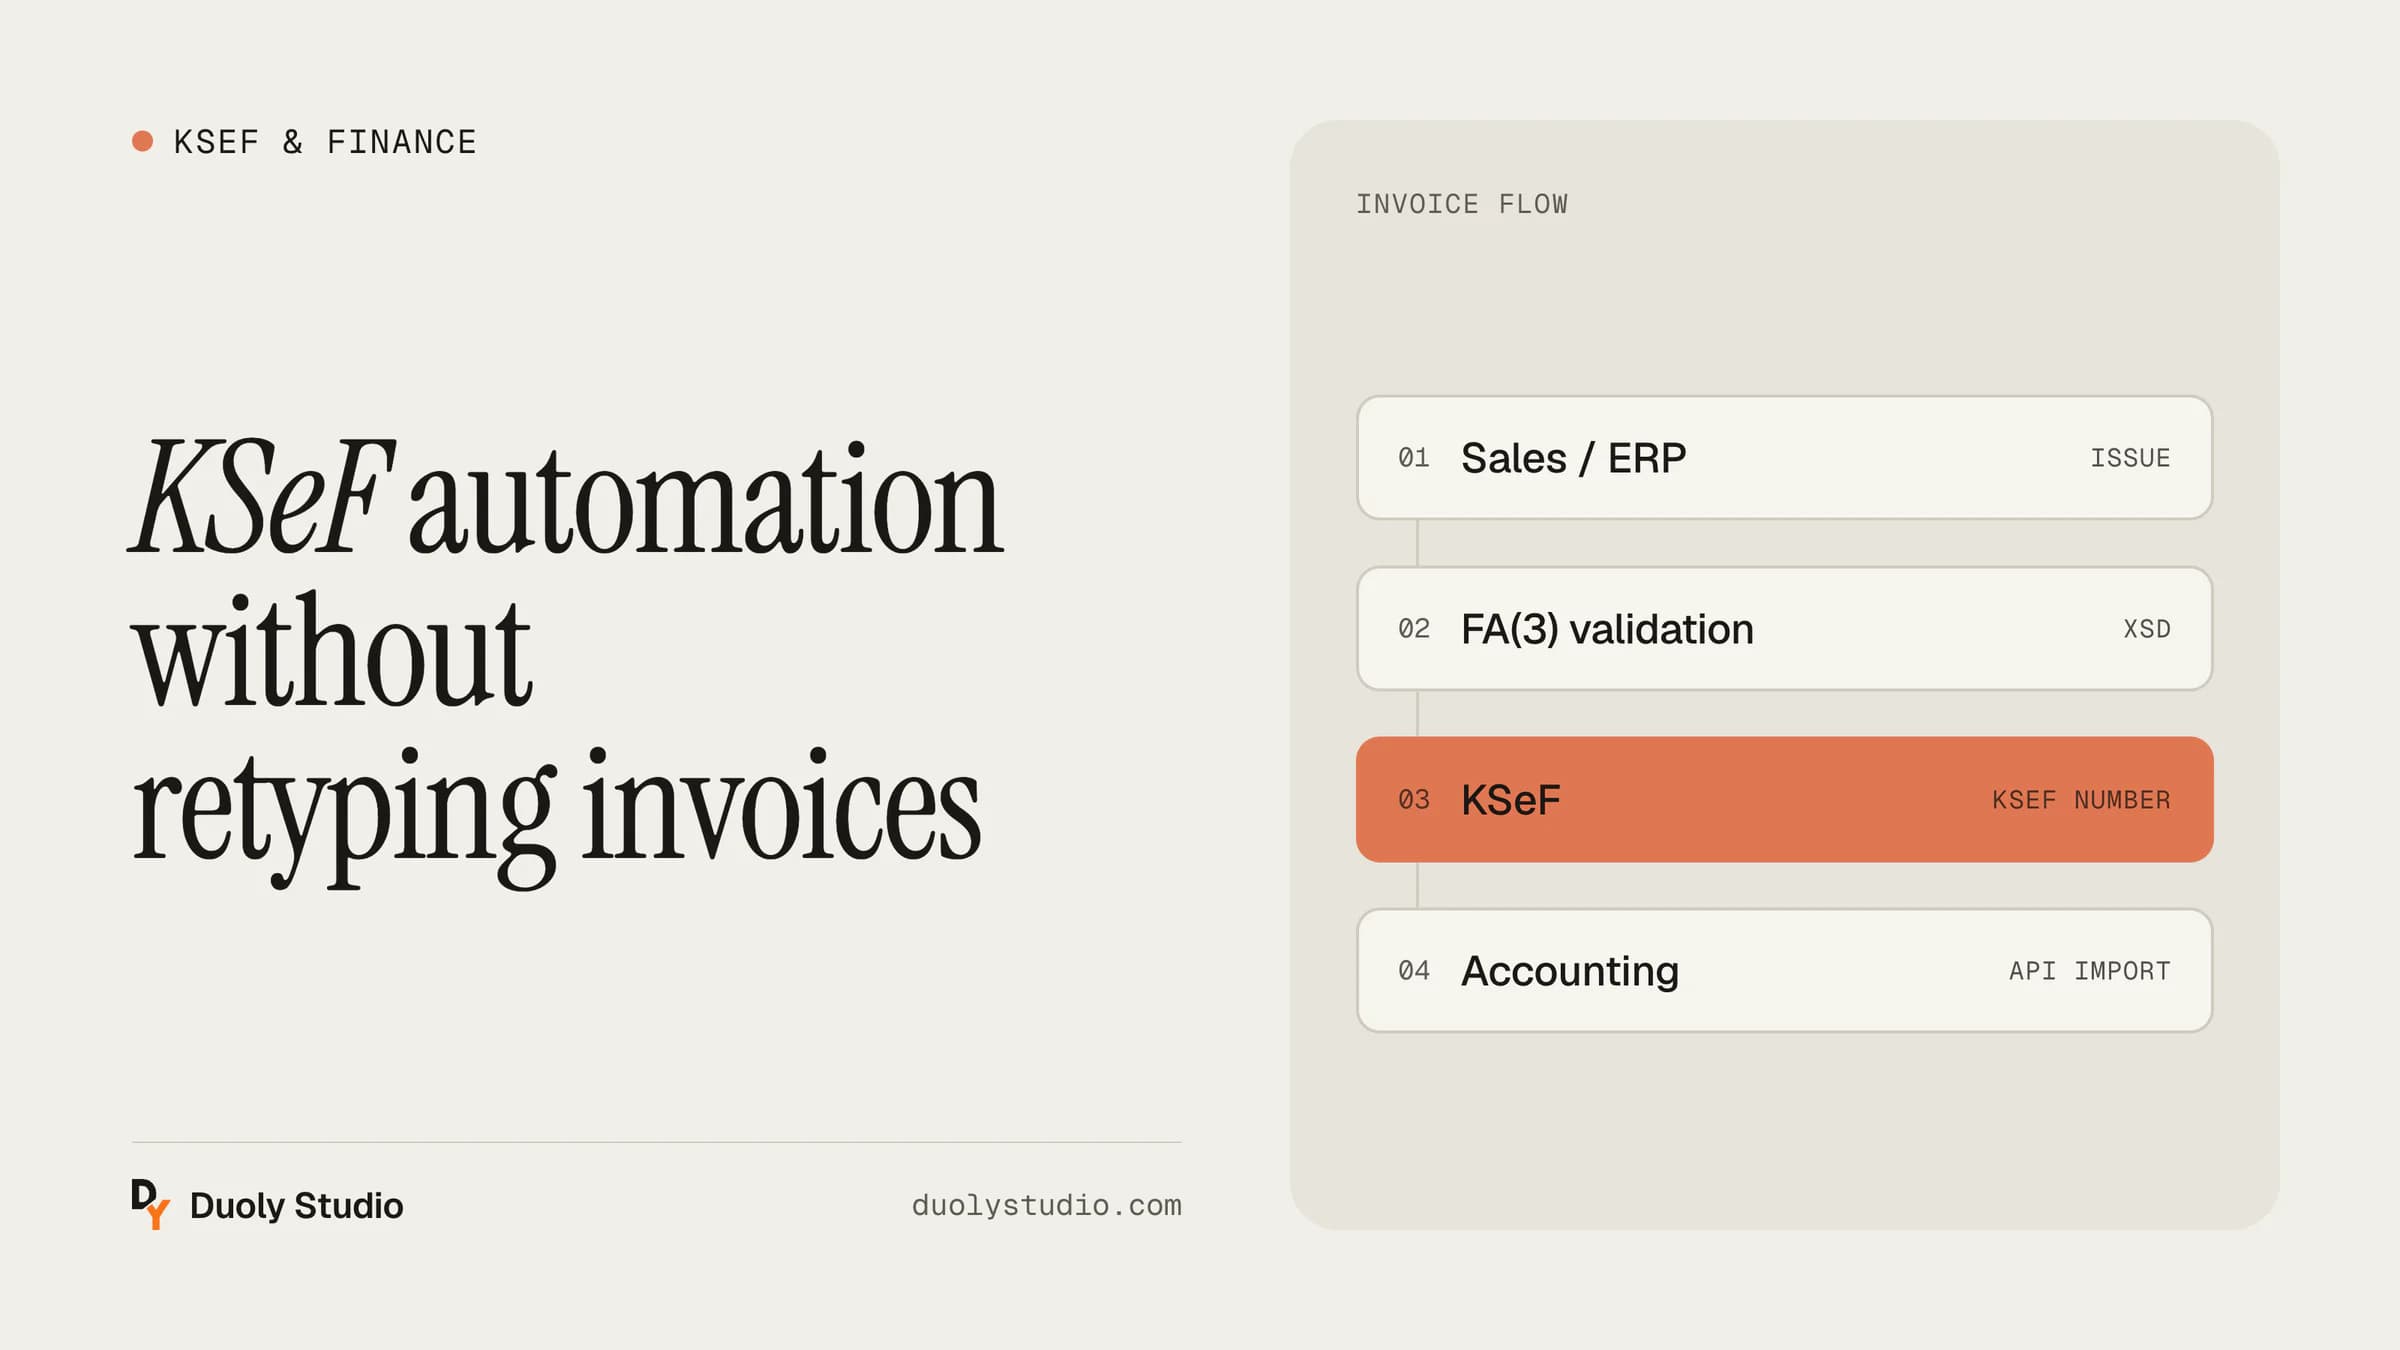
Anders sieht es aus, wenn Rechnungen an mehreren Stellen entstehen oder der Umsatz wächst. Dann kostet das manuelle Durchklicken jeder Rechnung schnell Stunden, und kleine Datenfehler führen leicht zu Ablehnungen. Mehr dazu in unserem Leitfaden zur KSeF-Automatisierung, im Artikel über Eingangsrechnungen direkt in die Buchhaltung und in unserer Übersicht der häufigsten Fehler, an denen Rechnungen scheitern.
Häufige Fragen
Müssen auch von der Mehrwertsteuer befreite Unternehmen Rechnungen in KSeF ausstellen?
Ja. Wenn Sie anderen Unternehmen Rechnungen stellen, tun Sie das ab dem 1. Januar 2027 in KSeF. Auf einer solchen Rechnung steht einfach keine Mehrwertsteuer.
Müssen Rechnungen an Privatpersonen in KSeF sein?
Nein. Rechnungen an Verbraucher können Sie außerhalb von KSeF ausstellen. Sie können sie aber auch freiwillig in KSeF ausstellen, wenn das für Sie bequemer ist.
Was tun, wenn KSeF nicht erreichbar ist?
Sie stellen die Rechnung im Offline- oder Notfallmodus aus und übermitteln sie an KSeF, sobald das System wieder läuft. Im Modus offline24 ist die Frist der nächste Werktag. Bei einem vom Finanzministerium bekannt gegebenen Ausfall haben Sie 7 Werktage ab dessen Ende. Eine Offline-Rechnung muss QR-Codes tragen, und für einen davon brauchen Sie ein KSeF-Zertifikat.
Ab wann gelten Strafen für Fehler in KSeF?
Ab dem 1. Januar 2028. Das Finanzministerium hat sie um ein Jahr verschoben, vom 1. Januar 2027. Die Pflicht der kleinsten Unternehmen, Rechnungen in KSeF auszustellen, beginnt aber trotzdem am 1. Januar 2027. Die Vorbereitung sollten Sie also noch dieses Jahr abschließen.
Was kostet der Umstieg auf KSeF?
Die KSeF-Steuerzahler-Anwendung ist kostenlos. Ein Abo für ein Rechnungsprogramm mit KSeF-Modul kostet meist zwischen etwa zehn und einigen Dutzend Zloty im Monat. Wenn Ihre Rechnungen in mehreren Systemen entstehen und Sie nicht wissen, wo Sie anfangen sollen, zeigen wir Ihnen in einem kostenlosen Audit, was sich im Programm einstellen lässt und was sich zu automatisieren lohnt.